זוכי הגרלה רבים מגלים רק אחרי הזכייה שההחזר החודשי שחלמו עליו שונה בהרבה מההחזר שהבנק מציע. הסיבה כמעט אף פעם איננה הריבית לבדה, אלא הדרך שבה בנויה המשכנתא. משכנתא מחיר למשתכן נהנית מהקלות ייחודיות, ובהן שיעור מימון שיכול להגיע עד כ-90% מערך הדירה, אבל ההקלות האלה מגדילות גם את החשיפה: סכום הלוואה גבוה יותר פירושו רגישות גדולה יותר לבחירת המסלולים.
משכנתא במסגרת מחיר למשתכן היא הלוואה לרכישת דירה שנרכשה בהגרלה של משרד הבינוי והשיכון, בתנאי מימון מיוחדים לזכאים. בניגוד לרכישה רגילה, שבה שיעור המימון המרבי לדירה יחידה הוא 75% ממחיר הדירה, כאן הבנק רשאי להתבסס על שווי השוק של הדירה ולא על מחיר הרכישה. המדריך הזה מסביר איך מגיעים להחזר חודשי מציאותי ואיך בונים תמהיל שמחזיק גם כשהריבית זזה.
- ההחזר החודשי נקבע לפי סכום ההלוואה, התקופה ותמהיל המסלולים, לא לפי הריבית הממוצעת בלבד.
- מימון של עד כ-90% מאפשר רכישה בהון עצמי נמוך, אבל מחייב תמהיל זהיר ויציב.
- השוואת הצעות בין בנקים ובניית תמהיל מותאם חוסכות לרוב עשרות אלפי שקלים לאורך חיי ההלוואה.
קראו גם: מחזור משכנתא חלקי: מתי כדאי למחזר רק חלק מההלוואה
משכנתא מחיר למשתכן – מה ההבדל בין משכנתא רגילה למשכנתא של זוכי הגרלה?
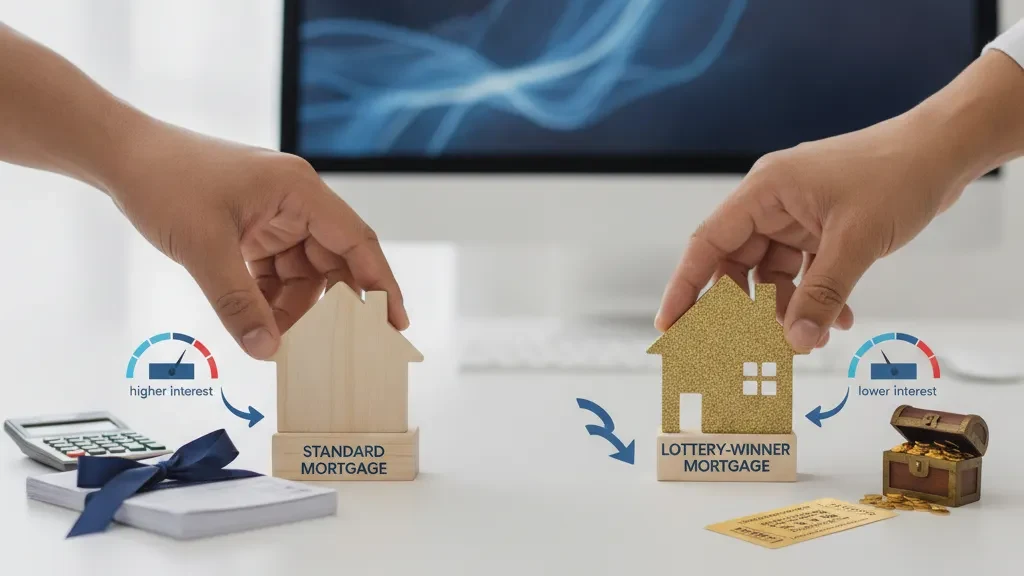
ההבדל המרכזי הוא בבסיס החישוב. ברכישה רגילה, שיעור המימון נגזר ממחיר הדירה שנקבע בחוזה. בדירה שנרכשה בהגרלה, באופן כללי, בדירות שנרכשו במסגרת מחיר למשתכן גובה המשכנתא המרבי עשוי להיקבע לפי שווי השוק של הדירה ולא רק לפי מחיר הרכישה, ומומלץ לבדוק את הכללים המדויקים מול הבנק הרלוונטי. כך נוצר שיעור מימון גבוה מ-75% מהתשלום בפועל.
ההקלה מותנית בתנאים. לפי הפרסום באתר gov.il, על הזוכה להניח לפחות 100,000 ש"ח מהון עצמי לפני קבלת המשכנתא, ושווי הדירה לא יעלה על 2.1 מיליון ש"ח. מעבר לכך, חשוב לדעת שההקלות חלות על זוכי ההגרלה, ולכן כל שינוי בנסיבות, כמו מכירה או העברת זכויות לפני מועד המפתח, עלול לשנות את התנאים.
מה שאני רואה אצל זוכים שאני מלווה, הפער הזה הוא גם הזדמנות וגם מלכודת. הזדמנות, כי אפשר לרכוש דירה בהון עצמי נמוך יחסית. מלכודת, כי ככל שסכום ההלוואה גבוה יותר, כל עשירית אחוז בריבית משפיעה על ההחזר בצורה מורגשת, ולכן הבחירה בין מסלולים קבועים למשתנים הופכת להחלטה כלכלית משמעותית.
להשוואה, הטבלה הבאה מסכמת את ההבדלים העיקריים כפי שהם מופיעים במקורות הרשמיים של הבנקים ושל משרד הבינוי והשיכון.
| פרמטר | רכישה רגילה (דירה יחידה) | זוכה במחיר למשתכן |
|---|---|---|
| בסיס חישוב המימון | מחיר הדירה בחוזה | שווי השוק של הדירה |
| שיעור מימון מרבי | 75% | עד כ-90% |
| הון עצמי מינימלי | לפחות 25% מהמחיר | לפחות 100,000 ש"ח |
| תקרת שווי דירה להקלה | אין | עד 2.1 מיליון ש"ח |
איך מחשבים את ההחזר החודשי בפועל?
ההחזר החודשי הוא סכום קבוע (בלוח שפיצר) שמורכב מקרן וריבית, ונגזר משלושה נתונים: סכום ההלוואה, הריבית בכל מסלול ותקופת ההלוואה. משכנתא מחיר למשתכן כוללת בדרך כלל כמה מסלולים במקביל, ולכן ההחזר הכולל הוא סכום ההחזרים של כל מסלול בנפרד. מי שבודק רק את הריבית הממוצעת מפספס את התמונה: שני תמהילים עם אותה ריבית ממוצעת יכולים להתנהג אחרת לגמרי כשהריבית במשק משתנה.
כדי להעריך החזר באופן ראשוני, יש לפעול לפי השלבים האלה:
- שלב 1: קובעים את סכום ההלוואה. שווי השוק של הדירה, בניכוי ההון העצמי, בהתאם לשיעור המימון שהבנק מאשר.
- שלב 2: בוחרים תקופה. תקופה ארוכה מקטינה את ההחזר החודשי אך מגדילה את סך הריבית ששולמה.
- שלב 3: מחלקים למסלולים. מסלולים קבועים נותנים ודאות, משתנים נותנים גמישות ובדרך כלל ריבית פתיחה נמוכה יותר.
- שלב 4: בודקים רגישות. מדמים עלייה של אחוז אחד בריבית במסלולים המשתנים ובודקים אם ההחזר עדיין נוח.
- שלב 5: משווים בין בנקים. אותו תמהיל יכול לקבל תמחור שונה בבנק אחר, ולכן ההצעה הראשונה היא נקודת פתיחה בלבד.
מנגנון ההחזר מושפע גם מההצמדה למדד. במסלולים צמודים, יתרת הקרן גדלה עם האינפלציה, ולכן יש לבדוק לא רק את ההחזר הראשון אלא גם את התפתחות היתרה לאורך השנים. הנתונים העדכניים על הריבית במשק מפורסמים באתר בנק ישראל, והם נקודת התייחסות שימושית לפני כל החלטה על חלוקת המסלולים.
מקרה מהליווי שלי: זוג שזכה בהגרלה ובדק את התמהיל לפני החתימה
זוג צעיר שליוויתי לאחרונה זכה בהגרלה על דירה ששווי השוק שלה 1,800,000 ש"ח, והמחיר שנקבע לזוכים הוא 1,450,000 ש"ח. לזוג היה הון עצמי של 250,000 ש"ח, והם נדרשו למשכנתא בסך 1,200,000 ש"ח ל-25 שנה – כ-83% ממחיר הדירה וכ-67% משווי השוק שלה. הבנק הציע להם תמהיל מהיר שנבנה ב-20 דקות, כשרוב ההלוואה במסלול משתנה.
הזוג הגיע אליי לפני החתימה. בדקתי מה שלקוחות לבדם בדרך כלל מפספסים: כיצד ישתנה ההחזר אם הריבית תעלה, האם ההחזר הראשון נשאר נוח מול ההכנסה נטו, ומה יהיה מצבם בשנה שבה הם צפויים להרחיב את המשפחה והכנסה אחת תצטמצם זמנית. בעקבות הבדיקה, העברתי חלק מההלוואה למסלול קבוע, והגשתי את ההצעה גם לבנק נוסף לצורך השוואת תמחור.
הנתונים להלן מחושבים לפי לוח שפיצר ל-300 חודשים, בהנחה של ריבית משוקללת של כ-4.2% בהצעה הראשונה וכ-3.85% בתמהיל המתוכנן, ובלי הצמדה למדד:
| חלופה | החזר חודשי (₪) | סך ריבית לאורך התקופה (₪) |
|---|---|---|
| בלי תכנון: הצעת הבנק הראשונה | 6,470 | 740,000 |
| עם תכנון: תמהיל מאוזן והשוואת בנקים | 6,240 | 670,000 |
בטבלה רואים שההחזר החודשי בתמהיל המתוכנן נמוך בכ-230 ש"ח, וסך הריבית לאורך התקופה נמוך בכ-70,000 ש"ח. ההפרש נוצר משתי החלטות שקיבלנו יחד: איזון בין מסלולים קבועים למשתנים, והשוואת תמחור בין בנקים במקום קבלת ההצעה הראשונה. התמהיל המתוכנן גם עמד בבדיקת הרגישות לעליית ריבית, ואילו התמהיל הראשון חרג ממה שהזוג יכול היה לשאת.
* פרטים מזהים ומספרים שונו כדי לשמור על פרטיות הלקוחות. ההחזרים מחושבים לפי לוח שפיצר ואינם מהווים ייעוץ או התחייבות; כל מקרה נבחן לגופו.
איך בונים תמהיל משכנתא נכון לזוכי הגרלה?
תמהיל נכון הוא חלוקה של ההלוואה למסלולים שונים כך שההחזר החודשי נשאר נוח גם בתרחישים פחות נוחים. אין תמהיל אחד שמתאים לכולם, אבל יש עקרונות מקצועיים שחוזרים. הראשון הוא התאמה ליכולת ההחזר: מקובל בענף להתחשב בכך שההחזר החודשי לא ייצור לחץ על התקציב המשפחתי, ולהשאיר מרווח ביטחון להוצאות לא צפויות. השני הוא פיזור הסיכון: שילוב של מסלול קבוע ושל מסלולים משתנים מאפשר ליהנות מיתרונות שניהם.
ההחלטה תלויה גם בלוח הזמנים. זוכי הגרלה משלמים לרוב עבור הדירה בשלבים, והמשכנתא נמשכת בהדרגה עד קבלת המפתח. בתקופה הזו כדאי לבדוק את התנאים של ליווי הבנק ואת העלויות הנלוות, ולא להסתפק בהצעה כללית. פרטים נוספים על בניית תמהיל מותאם מופיעים במדריך על תמהיל משכנתא מומלץ לשנת 2026, את כל שלבי הליווי, מהזכייה ועד קבלת המפתח, מפרט המדריך למשכנתא בפרויקט מחיר למשתכן ודירה בהנחה, ומי שרוצה ליווי אישי מוזמן לפנות לייעוץ משכנתאות באתר.
גורם נוסף שכדאי לתכנן מראש הוא האפשרות לשנות את המשכנתא בעתיד. תמהיל שנבנה נכון מאפשר, אם הריבית יורדת או ההכנסה גדלה, לבצע מיחזור או פירעון חלקי בעלות נמוכה. מתי זה באמת משתלם מפורט במדריך מיחזור משכנתא ב-2026.
טיפים מקצועיים לפני החתימה בבנק
אלה הנקודות שאני בודק בפועל אצל כל זוג שמגיע אליי, ושקל להתעלם מהן כשהמסמכים כבר מונחים על השולחן. זכרו שבדירה מהגרלה ההחלטות מתקבלות תחת לחץ זמן, ולכן חשוב לתכנן מראש.
- לבקש הצעות ממספר בנקים במקביל, ולהשוות תמהיל מול תמהיל ולא ריבית מול ריבית.
- לבדוק את ההחזר גם בתרחיש של עליית ריבית, ולא רק בתנאים הנוכחיים.
- לוודא שהון עצמי נשאר לעלויות הנלוות: עורך דין, ביטוחים, מיסים ושיפוצים.
- לבדוק קנסות על פירעון מוקדם בכל מסלול לפני שבוחרים אותו.
- לשים לב לביטוחים שהבנק מציע, ולהשוות אותם להצעות ביטוח חיצוניות.
עוד נקודה שחוזרת: מי שרוכש דירה ראשונה צריך לבדוק גם את חבות המס. הפרטים מופיעים במאמר על מס רכישה בדירה ראשונה, ומומלץ לעבור עליו לפני שמסכמים את תקציב הרכישה. מידע רשמי על מדרגות המס מתפרסם גם באתר רשות המסים.
ליווי של איש מקצוע בתחום יכול לחסוך טעויות יקרות, במיוחד כשמדובר בהלוואה גדולה בהון עצמי נמוך. במקרים מסוימים כדאי לשקול גם בדיקה של מי שמתמחה בהשקעות נדל"ן, ולהתייעץ עם ליווי משקיעי נדל"ן אם הרכישה נעשית גם מתוך שיקול השקעתי. מי שמתלבט אם בכלל לפנות ליועץ ימצא את התשובה במדריך על מתי יועץ משכנתאות באמת משתלם.
טעויות נפוצות במשכנתא מחיר למשתכן ואיך להימנע
מהניסיון שלי בליווי זוכי הגרלה, הטעויות החוזרות דומות זו לזו, והן כמעט תמיד נובעות מלחץ זמן ומחוסר היכרות עם המנגנון.
- לקבל את הצעת הבנק הראשונה. במשכנתא מחיר למשתכן סכום ההלוואה גבוה, ולכן גם הפער בין הצעות גדול. השוואה בין בנקים היא כמעט תמיד כדאית.
- להתמקד בהחזר הראשון בלבד. החזר נמוך בתחילת הדרך יכול להסתיר חשיפה למדד או לריבית משתנה שתעלה את ההחזר בעתיד.
- להתעלם מהפער בין מחיר הדירה לשווי השוק. זוכים שלא מבינים על מה נשען המימון עלולים להניח הנחות שגויות לגבי ההון העצמי הנדרש.
- למשוך את ההון העצמי עד הסוף. חשוב להשאיר רזרבה למימון עלויות נלוות, ולא לגלות אותן אחרי שהכסף כבר הושקע.
- לא לתכנן את שלבי התשלום עד קבלת המפתח. בין הזכייה לאכלוס עוברות שנים, ובהן מצב המשפחה וההכנסה יכולים להשתנות.
מי שרוצה להעמיק בנושא כדאי שיעבור גם על המדריך המלא לייעוץ משכנתאות, ובמקרה של זכייה בהגרלה לקרוא את הפירוט בעמוד על משכנתא בפרויקט מחיר למשתכן ודירה בהנחה.
גם אנשי מקצוע מזהירים מדי פעם מפני הנחות אופטימיות מדי. מידע על שוק הנדל"ן והמשכנתאות מפורסם בנוסף בכתבות כלכליות, למשל בכלכליסט, והוא יכול לשמש להשוואה עם נתונים רשמיים. כשמדובר בנכס עסקי או בהשקעה, שווה גם לבדוק כיצד ניהול מקצועי של המקום, כולל נושאים כמו שירותי מנעולנות ואבטחה, משפיע על תפעול הנכס.
מה קורה למשכנתא בתקופה שבין הזכייה לקבלת המפתח?
בפרויקטים של מחיר למשתכן עוברות בדרך כלל כמה שנים בין ההגרלה לאכלוס. בשלב הזה ההחזר החודשי המלא של המשכנתא עדיין לא התחיל, אבל חלק מהכסף כבר יוצא מהחשבון: תשלומים לקבלן לפי אבני דרך, הצמדה למדד על יתרת התשלומים וריבית בגין הליווי הבנקאי. זוכים רבים מתכננים רק את ההחזר העתידי ומגלים באמצע הדרך שהתזרים מתוח הרבה יותר מהצפוי.
הצעד המעשי הראשון הוא לבנות תזרים מלא לכל תקופת הבנייה, ולא רק לשלב שאחרי המפתח. כדאי לשלב בו את לוח התשלומים של החוזה, את ההצמדה הצפויה ואת שכר הדירה שהמשפחה ממשיכה לשלם בינתיים. מי ששוכר דירה ומשלם במקביל לקבלן עלול להיקלע לשנתיים של עומס כפול, ולכן חשוב להחליט מראש מאיפה ממומנים התשלומים ומה ההון העצמי שנשאר בכיס בסוף התקופה.
נקודה נוספת היא עיתוי ההתקשרות עם הבנק. החלטה על התמהיל הסופי מתקבלת לרוב סמוך למשיכת הכספים, וריבית שנקבעה כמה שנים לפני כן אינה בהכרח הריבית שתהיה בתוקף ביום שבו המשכנתא נפתחת בפועל. לכן כדאי לבקש בבנק הסבר כתוב: איזה חלק מהתנאים נעול מראש, ואיזה חלק יתומחר מחדש לפי השוק בעת המשיכה. הבדיקה הזו מונעת הפתעה בדיוק ברגע שבו קשה כבר לשנות כיוון.
איך בודקים אם ההחזר החודשי באמת מתאים להכנסה?
בדיקת התאמה היא השוואה בין ההחזר החודשי לבין ההכנסה נטו של משק הבית, תוך התחשבות בהוצאות הקבועות האחרות. אין אחוז קסם אחד, אבל בענף מקובל להיזהר כשההחזר צורך חלק גדול מההכנסה הפנויה, כי אז כל הוצאה בלתי צפויה, כמו תיקון, אירוע משפחתי או ירידה זמנית בשכר, פוגעת ישירות ביכולת לעמוד בתשלום.
דוגמה להמחשה: זוג עם הכנסה נטו משותפת של 20,000 ש"ח בחודש, שמחויב בהחזר של 8,000 ש"ח, נשאר עם 12,000 ש"ח לכל שאר ההוצאות. אם בנוסף יש הלוואת רכב והוצאות מעון, המרווח מצטמצם מהר. לכן הבדיקה צריכה לכלול שלושה תרחישים ולא תרחיש אחד: מצב רגיל, מצב שבו הריבית במסלולים המשתנים עולה, ומצב שבו ההכנסה יורדת זמנית. אם התמהיל עובר את שלושתם, סביר שהוא בנוי נכון.
כדאי להוסיף לבדיקה גם רזרבה נזילה שנשארת מחוץ לדירה, בגובה של כמה חודשי החזר. זוכים שמשקיעים את כל ההון העצמי בדירה ונשארים בלי כרית ביטחון נאלצים לפעמים למחזר או לקחת הלוואה יקרה בשעת לחץ. הרזרבה הזו פחות נראית בהצעה של הבנק, אבל היא זו שמכריעה אם המשכנתא תישאר יציבה גם בשנים הקשות.
שאלות נפוצות
סיכום: איך להגיע להחלטה נכונה
משכנתא מחיר למשתכן מאפשרת רכישת דירה בהון עצמי נמוך, אבל היא דורשת יותר תכנון, לא פחות. ההחזר החודשי הוא תוצאה של בחירות: סכום ההלוואה, התקופה, חלוקת המסלולים והשוואה בין בנקים. ככל שהסכום גבוה יותר, כך המחיר של טעות בתמהיל גדל. בכל אחד מהמקרים שבהם הבדיקה נעשית לפני החתימה, היתרון הוא ודאות: יודעים מה ההחזר, מה קורה כשהריבית עולה, ואיך משנים את המשכנתא בעתיד.
הצעד הבא שלכם
לפני שחותמים על תמהיל בבנק, כדאי לבדוק אותו מול תרחישי ריבית ומול הצעות נוספות. מוזמנים לפנות אליי לקבלת בדיקה מקצועית של ההצעה שבידיכם.
המידע המובא במאמר זה הוא לצורכי מידע כללי בלבד ואינו מהווה חוות דעת שמאית. לקבלת שומת מקרקעין המתאימה לנסיבות הספציפיות שלך, פנה לשמאי מקרקעין מוסמך.